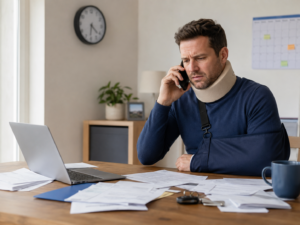
Lesionarse en el trabajo lo desbarata todo. Las facturas médicas se acumulan, los cheques dejan de llegar y, de repente, te ves inundado de papeleo y la jerga de los seguros. Si eres empleador, una lesión o enfermedad laboral implica cumplir con los requisitos de cumplimiento, gestionar las reclamaciones de compensación laboral y proteger tanto a tu empresa como a tu empleado lesionado. El sistema de compensación laboral se diseñó para simplificar este proceso, pero, seamos sinceros, rara vez lo parece.
Esta es la realidad: el seguro de compensación laboral funciona como un sistema de seguro sin culpa que garantiza atención médica y salarios perdidos para la mayoría de las lesiones relacionadas con el trabajo , renunciando al derecho del trabajador lesionado a demandar por negligencia a cambio de beneficios de compensación garantizados. Este "gran acuerdo" ha sido la base de la protección contra lesiones laborales durante más de un siglo, pero la mayoría de las personas no entienden cómo funciona realmente hasta que lo necesitan desesperadamente.
Ya sea que se esté recuperando de una lesión de espalda causada por un accidente en un almacén o esté gestionando el departamento de recursos humanos de una empresa en crecimiento, esta guía explica con precisión cómo funciona la compensación laboral, qué beneficios puede esperar y los pasos específicos que debe seguir. Nos centraremos especialmente en las normas de Florida y Ohio, dos estados con enfoques muy diferentes para alcanzar el mismo objetivo: proteger a los trabajadores lesionados y limitar la responsabilidad del empleador.
Conceptos básicos de la compensación laboral: qué es y por qué existe
La compensación laboral representa uno de los primeros programas de seguro social de Estados Unidos , surgido como respuesta al creciente número de lesiones y enfermedades laborales durante la Revolución Industrial. El sistema proporciona tratamiento médico y compensación salarial a los trabajadores que se lesionan en el trabajo, independientemente de quién haya causado el accidente. A cambio, los trabajadores lesionados generalmente no pueden demandar a sus empleadores por lesiones o enfermedades relacionadas con el trabajo, incluso cuando el empleador haya actuado con negligencia.
Este equilibrio beneficia tanto a empleadores como a empleados, al menos en teoría. Los trabajadores lesionados reciben atención médica inmediata y apoyo económico sin necesidad de demostrar culpabilidad ni pasar años en litigios. Los empleadores obtienen responsabilidades indemnizatorias predecibles y protección contra demandas devastadoras. El sistema reemplaza las disputas judiciales con un proceso administrativo diseñado para la eficiencia.
Los requisitos de cobertura varían significativamente de un estado a otro. La ley de Florida exige que los empleadores contraten un seguro de compensación laboral una vez que un empleador que no se dedica a la construcción tenga 4 o más empleados, o solo 1 si se dedica a la construcción . Mientras tanto, Ohio exige la cobertura de seguro de compensación laboral para todo empleador con uno o más empleados , operando como un estado monopolístico donde los empleadores deben adquirir la cobertura de compensación laboral a través del fondo estatal a menos que califiquen para el autoaseguro. La agencia estatal de Ohio incluso exige cobertura de seguro para empleadores domésticos que paguen a un trabajador más de $160 por trimestre.
Los contratistas independientes, los voluntarios y ciertas categorías de trabajadores a menudo quedan fuera de la cobertura obligatoria, aunque los empleadores pueden extender la protección voluntariamente. Los trabajadores agrícolas, los agentes inmobiliarios y los directivos corporativos suelen ocupar esta zona gris, y las pólizas de compensación laboral dependen de los requisitos estatales y las decisiones de los empleadores. Comprender quién tiene derecho a los beneficios de compensación laboral, y quién no, es crucial cuando ocurre una lesión o enfermedad.
Qué se cubre (y qué no)
La frase “ derivado del empleo y ocurrido durante el mismo ” constituye el criterio fundamental para la cobertura de compensación laboral. Para calificar, una lesión relacionada con el trabajo debe estar vinculada a las funciones laborales o a los riesgos del lugar de trabajo. Parece sencillo, pero la solicitud se complica rápidamente.
Las lesiones cubiertas abarcan desde accidentes laborales evidentes —caídas desde andamios, accidentes con maquinaria, quemaduras por equipos de restaurante— hasta afecciones menos evidentes como lesiones por esfuerzo repetitivo derivadas de años de teclear o levantar objetos pesados. Las enfermedades profesionales también están cubiertas, ya sea pérdida de audición por ruido de fábrica, problemas respiratorios por exposición a sustancias químicas o afecciones cutáneas por irritantes en el lugar de trabajo. Incluso las afecciones mentales o el estrés pueden estar cubiertas si son causadas directamente por una lesión o violencia relacionada con el trabajo , aunque probar estas reclamaciones presenta desafíos particulares.
Pero el seguro de compensación laboral no cubre todo lo que ocurre en el entorno laboral. El sistema excluye las lesiones en las que el trabajador fue el principal responsable por una falta grave. La ley de compensación laboral de Florida prohíbe explícitamente la indemnización si la lesión o enfermedad fue causada principalmente por intoxicación del trabajador, consumo de drogas ilegales o autolesión intencionada . Las bromas pesadas y las peleas no autorizadas suelen descalificar las reclamaciones, a menos que el empleador tuviera conocimiento de dicho comportamiento y lo tolerara.
El viaje diario al trabajo presenta otra brecha de cobertura: las lesiones sufridas durante el trayecto al trabajo o de regreso generalmente no están cubiertas por la compensación laboral, con excepciones para empleados que viajan, recados especiales para el empleador o transporte proporcionado por la empresa. Las condiciones preexistentes complican aún más la situación; solo están cubiertas si un incidente laboral agrava o acelera considerablemente la condición más allá de su progresión natural.
Algunos estados imponen restricciones adicionales. Florida excluye las quejas puramente subjetivas sin hallazgos médicos objetivos ; es decir, el dolor debe manifestarse en pruebas o exámenes, no solo en la descripción de los síntomas. Un empleado lesionado debe demostrar evidencia objetiva de su lesión o enfermedad para recibir beneficios de compensación laboral.
Cuando las cosas salen mal: negaciones y disputas
La aseguradora rechaza reclamaciones de compensación laboral a diario. A veces tienen razones válidas: la lesión no se produjo en el trabajo, no cumplió con los plazos de presentación o la evidencia médica no respalda su reclamación. Otras veces, simplemente buscan minimizar los pagos.
Entre los motivos más comunes de denegación se incluyen declaraciones contradictorias sobre cómo se produjo la lesión, retrasos en la búsqueda de tratamiento, falta de testigos o afecciones preexistentes que dificultan la determinación de la causalidad. Las lesiones causadas principalmente por intoxicación o consumo de drogas ilegales conllevan una denegación automática.
No acepte la denegación como definitiva. El proceso de apelación existe por una razón, y muchas reclamaciones inicialmente denegadas finalmente reciben beneficios de compensación laboral. En Ohio, cualquier parte que no esté de acuerdo con una orden de la Oficina de Compensación Laboral puede apelar ante la junta de compensación laboral , cuyas audiencias suelen programarse en cuestión de semanas.
Los Exámenes Médicos Independientes (IME) suelen convertirse en campos de batalla en reclamaciones controvertidas. La aseguradora acepta pagar a un médico que los examine, lo que plantea dudas obvias sobre su objetividad. Prepárese a fondo para estos exámenes: lleve la documentación, sea honesto sobre sus síntomas y considere que alguien lo acompañe para observar el examen.
Las represalias añaden un nuevo nivel de preocupación. Tanto Florida como Ohio prohíben a los empleadores privados despedir o sancionar a empleados por presentar reclamaciones de indemnización laboral, pero para demostrar las represalias es necesario documentar los patrones de trato, el momento en que se produjeron las acciones adversas y el trato comparable a otros empleados.
Esta complejidad explica por qué muchos trabajadores lesionados contratan abogados, especialmente tras denegaciones o cuando se presenta una discapacidad permanente. Florida limita los honorarios de los abogados al 20 % de las prestaciones otorgadas, mientras que los abogados de Ohio suelen trabajar con honorarios de contingencia. La inversión suele amortizarse con acuerdos más altos y apelaciones exitosas.
Responsabilidades del empleador y mejores prácticas
Los empleadores tienen importantes responsabilidades en el sistema de compensación laboral, empezando por mantener la cobertura obligatoria. La División de Compensación Laboral de Florida exige certificados de seguro autorizado para empresas con cuatro o más empleados , mientras que los empleadores de Ohio deben obtener cobertura del fondo estatal en cuanto contratan a su primer trabajador . No mantener el seguro de compensación laboral, incluso con el número de empleados requerido, conlleva fuertes multas, responsabilidad personal por lesiones y posibles cargos penales.
Además de la cobertura básica, los empleadores deben publicar avisos sobre los derechos de compensación laboral, mantener registros de nómina precisos para el cálculo de las primas y responder con prontitud a las lesiones. Cuando los empleadores de Florida no publican los avisos requeridos o no informan adecuadamente a los trabajadores, pueden perder ciertas defensas contra reclamaciones presentadas fuera de plazo.
Los empleadores inteligentes van más allá del cumplimiento mínimo, implementando programas de reincorporación laboral que mantienen a los empleados lesionados involucrados mediante tareas modificadas. Un empleado regresa al trabajo productivo más rápidamente con opciones de trabajo ligero, lo que reduce el tiempo de baja laboral y mantiene las relaciones en el lugar de trabajo. Si bien no son obligatorios por ley, estos programas ayudan a los trabajadores a regresar al trabajo en plazos razonables. La Administración de Seguridad y Salud Ocupacional (OSHA) recomienda una planificación integral para la reincorporación laboral , aunque la propia OSHA se centra en la seguridad y la salud en el trabajo, más que en la compensación.
La gestión de las primas también requiere atención. Las primas del seguro de compensación laboral reflejan su historial de reclamaciones mediante factores de modificación de la experiencia: cuantas más reclamaciones, mayores serán las primas. Los programas de seguridad, la respuesta rápida ante lesiones y una gestión proactiva de las reclamaciones por parte de su agente de seguros pueden reducir significativamente los costos a largo plazo.
Los errores comunes de los empleadores incluyen clasificar erróneamente a los empleados como contratistas independientes, declarar menos empleados en nómina, incumplir los plazos de presentación de informes e ignorar las necesidades de los trabajadores lesionados. Estos errores generan una exposición a responsabilidades que supera con creces cualquier ahorro a corto plazo. Su ajustador de siniestros y su agente de seguros deben colaborar estrechamente con usted para evitar estos inconvenientes.
Reglas específicas de cada estado para Florida y Ohio
Si bien los principios de compensación laboral siguen siendo consistentes en todo el país, Florida y Ohio adoptan enfoques marcadamente diferentes para su implementación a través de sus respectivas agencias estatales.
Factores que activan la cobertura: El umbral de cuatro empleados en Florida para empresas que no se dedican a la construcción contrasta notablemente con el requisito de cobertura universal de Ohio . Esto significa que un pequeño comercio minorista en Florida con tres empleados opera sin la obligación de contar con una póliza de compensación laboral, mientras que la misma empresa en Ohio debe tener un seguro de compensación laboral desde el primer día.
Mercados de seguros: Florida permite que las compañías de seguros de propiedad y responsabilidad civil compitan entre sí, creando un mercado de seguros tradicional con múltiples aseguradoras y opciones de precios. Ohio opera un fondo estatal monopolístico , que obliga a la mayoría de los empleadores a adquirir un seguro de compensación laboral a través de la Oficina de Compensación Laboral. Solo los empleadores autoasegurados que cumplen con los requisitos están exentos de este requisito.
Diferencias en las prestaciones: Si bien ambos estados ofrecen aproximadamente dos tercios del salario, Florida limita las prestaciones semanales a 1,295 dólares, frente a los 1,434 dólares de Ohio . Florida limita la incapacidad total temporal a 104 semanas , mientras que Ohio la extiende a 200 semanas . Los cálculos de la incapacidad permanente también difieren: Florida utiliza calendarios fijos que asignan semanas específicas a las partes del cuerpo, mientras que el Departamento de Relaciones Industriales de Ohio se basa en las valoraciones de la discapacidad realizadas por los médicos.
Estructuras administrativas: La División de Compensación para Trabajadores de Florida opera dentro del departamento del Director Financiero, y los Jueces de Reclamaciones de Compensación se encargan de las disputas. Ohio divide las funciones entre la Oficina de Compensación para Trabajadores (seguros y beneficios) y la Comisión Industrial (apelaciones y audiencias).
Estas diferencias son importantes cuando se producen lesiones. Un trabajador de la construcción lesionado en Florida se enfrenta a normas de cobertura, niveles de beneficios y procedimientos diferentes a los de su contraparte en Ohio. Comprender las regulaciones específicas de compensación laboral de su estado evita errores costosos y garantiza que reciba los beneficios de compensación laboral a los que tiene derecho.
Conclusión
La compensación laboral debería brindar una protección sencilla cuando se producen lesiones laborales, pero la realidad resulta más compleja. Entre las diversas leyes estatales, los plazos estrictos y la resistencia de las aseguradoras, los trabajadores lesionados a menudo se sienten abrumados justo cuando menos preparados están para luchar.
El sistema funciona mejor cuando todos comprenden su función. Los trabajadores lesionados deben reportarse con prontitud, seguir las recomendaciones médicas y documentar todo. Los empleadores necesitan una cobertura adecuada, protocolos de respuesta rápida y un compromiso genuino con el bienestar de los empleados. Cuando estas piezas se alinean, el sistema de compensación laboral cumple su promesa: atención médica sin facturas, ingresos sin litigios y recuperación sin ruina.
Pero cuando se deniegan las solicitudes, los beneficios parecen insuficientes o el sistema parece estar en su contra, recuerde que tiene derechos y opciones. Los procesos de apelación existen por una razón. La representación legal nivela el terreno de juego. La ley ofrece protección, incluso si acceder a ella requiere perseverancia.
No navegue solo por este sistema si enfrenta una reclamación compleja, lidia con una denegación o sufre una discapacidad permanente. Lo que está en juego —su salud, sus ingresos y sus futuras prestaciones de compensación laboral— merece asesoramiento profesional. En Podor Law, comprendemos cómo funciona realmente la compensación laboral porque hemos guiado a cientos de trabajadores lesionados en este proceso. Conocemos las tácticas que usan las aseguradoras, los errores que arruinan las reclamaciones y las estrategias que maximizan la recuperación.
Si sufrió una lesión laboral o necesita ayuda con una reclamación de compensación laboral denegada, contacte a Podor Law para obtener una representación experta que proteja sus derechos y maximice sus beneficios. Su recuperación y seguridad financiera son demasiado importantes como para dejarlas al azar. Programe su consulta gratuita hoy mismo y permítanos luchar por los beneficios que merece.
Fuentes
- Informe sobre la compensación de los trabajadores de la Academia Nacional del Seguro Social
- División de Compensación Laboral de Florida: Requisitos de Cobertura
- Sección 4123.01 del Código Revisado de Ohio
- Estados con monopolio en la compensación laboral – Insureon
- Definiciones de OSHA – Reglamento 1922.1
- Estatutos de Florida 440.09 – Cobertura
- Estatutos de Florida 440.185 – Requisitos de notificación
- Comisión Industrial de Ohio – Proceso de apelaciones
- Calculadora de incapacidad total temporal de Florida
- Sección 4123.56 del Código Revisado de Ohio: Beneficios por discapacidad
- Orientación de OSHA sobre el regreso al trabajo